Domain kredit-für-rentner.de kaufen?
Wir ziehen mit dem Projekt
kredit-für-rentner.de um.
Sind Sie am Kauf der Domain
kredit-für-rentner.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredit-für-rentner.de kaufen?
Was ist der Unterschied zwischen monokristallin und polykristallin?
Was ist der Unterschied zwischen monokristallin und polykristallin? Monokristalline Solarzellen bestehen aus einem einzigen Kristall, während polykristalline Solarzellen aus mehreren Kristallen bestehen. Monokristalline Zellen sind in der Regel effizienter und teurer, während polykristalline Zellen kostengünstiger sind, aber eine geringere Effizienz aufweisen. Monokristalline Zellen haben eine gleichmäßige dunkelblaue Farbe, während polykristalline Zellen eine bläuliche Marmorierung aufweisen. Letztendlich hängt die Wahl zwischen monokristallin und polykristallin von den individuellen Anforderungen und Budget ab. **
Was ist der Unterschied zwischen polykristallin und monokristallin?
Was ist der Unterschied zwischen polykristallin und monokristallin? Polykristalline Solarzellen bestehen aus vielen kleinen Kristallen, während monokristalline Solarzellen aus einem einzigen großen Kristall hergestellt werden. Dies führt dazu, dass monokristalline Solarzellen effizienter sind, da sie eine gleichmäßigere Struktur haben und weniger Energie verloren geht. Allerdings sind monokristalline Solarzellen auch teurer in der Herstellung. Polykristalline Solarzellen sind dagegen kostengünstiger, aber auch weniger effizient. Letztendlich hängt die Wahl zwischen polykristallin und monokristallin von den individuellen Bedürfnissen und dem Budget ab. **

Ähnliche Suchbegriffe für Monokristallin
Top-Angebote
Produkte zum Begriff Monokristallin:
-
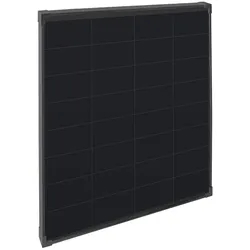
ECTIVE BSP 100C Black Monokristallin Solarmodul 100WMehr Leistung auf weniger Fläche ECTIVE BSP Back Contact Solarmodule Die ECTIVE Back Contact Solarmodule sind hochwertige monokristalline PV-Module bei denen alle elektrischen Kontakte auf die Zellrückseite verlagert wurden. Dadurch ist die gesamte Zelloberfläche frei für einfallendes Licht und ermöglicht einen besonders hohen Wirkungsgrad. Die Module kombinieren moderne Technologie mit einem klaren unaufdringlichen Design und eignen sich speziell für mobile Energieanwendungen. Mit bis zu 247 % Effizienz holen die Module mehr Energie aus begrenzter Dachfläche – ideal als Wohnmobil-Solarpanel als auch für Camper Boote oder kompakte Off-Grid-Systeme. Sie unterstützen Sie dabei egal wo unabhängig zu bleiben elektrische Geräte zuverlässig zu betreiben und auch bei diffusem Licht stabile Leistung zu erreichen. Für alle die langlebige Energielösungen suchen und Wert auf effizienten Einsatz von Raum und Ressourcen legen. Das sind die Vorteile der ECTIVE Back Contact Solarmodule Bis zu 247 % Wirkungsgrad für hohe Energieausbeute auf wenig Fläche Back-Contact-Technologie sorgt für freie Zelloberfläche und bessere Lichtaufnahme Leicht und kompakt – ideal für Camperdächer und mobile Energieprojekte Zwei Bypass-Dioden für stabile Leistung bei Teilverschattung Tiefschwarze Optik für ein dezentes modernes Erscheinungsbild Vorkonfektionierte MC4-Anschlüsse für eine einfache Installation Back Contact Technologie – maximale Effizienz durch innovative Zellarchitektur Die Back Contact Technologie der ECTIVE Solarmodule verlagert alle elektrischen Kontakte auf die Rückseite der Zellen. Dadurch bleibt die Vorderseite vollständig lichtdurchlässig was die aktive Fläche für die Energieaufnahme deutlich vergrößert. Zusätzlich kommen N-Typ-Solarzellen zum Einsatz eine Weiterentwicklung traditioneller Zellen aus negativ dotiertem Silizium. Sie bieten höhere Effizienz längere Lebensdauer und sind unempfindlicher gegenüber Verunreinigungen was zu geringerer lichtinduzierter Degradation (LID) und stabiler Leistung auch unter extremen Bedingungen führt. Für mobile Anwendungen wie Camper Wohnmobile oder Boote bedeutet das mehr Leistung auf begrenzter Fläche selbst bei schwachem oder diffusem Licht. Das Modul vereint Langlebigkeit hohe Effizienz und zuverlässige Stromversorgung unterwegs. Zuverlässige Leistung auch bei Teilverschattung Die ECTIVE Back Contact Solarmodule sind mit zwei integrierten Bypass-Dioden ausgestattet die den Stromfluss auch bei Teilverschattung stabil halten. In Kombination mit dem frontkontaktfreien Design werden potenzielle Leistungsverluste durch Hotspots deutlich reduziert . Das sorgt dafür dass das Modul selbst bei ungünstiger Sonneneinstrahlung oder Schatten auf Dachaufbauten zuverlässig Energie liefert. Für mobile Nutzer bedeutet das eine sichere Stromversorgung unterwegs und maximale Nutzung der verfügbaren Solarfläche ohne dass Leistungseinbußen auftreten. Technische Daten Modell Leistung Maße Gewicht Impp Isc Umpp Uoc BSP 80 80 Wp 96 x 36 x 3 cm 37 kg 440 A 488 A 180 V 216 V BSP 100C 100 Wp 695 x 695 x 3 cm 51 kg 556 A 612 A 180...119,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
Wie berechnet man die Annuität für einen Kredit? Warum ist die Annuität eine gängige Methode zur Rückzahlung von Darlehen?
Die Annuität für einen Kredit wird berechnet, indem der Gesamtbetrag des Darlehens durch die Anzahl der Zahlungsperioden geteilt wird. Die Annuität bleibt während der gesamten Laufzeit konstant, da sie aus einem festen Zins- und Tilgungsanteil besteht. Die Annuität ist eine gängige Methode zur Rückzahlung von Darlehen, da sie es dem Kreditnehmer ermöglicht, die monatlichen Zahlungen einfach zu planen und zu budgetieren. **
Top-Angebote
Produkte zum Begriff Monokristallin:
-
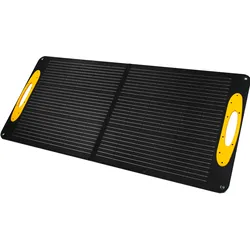
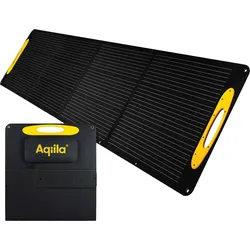
Aqiila Sunbird Solarpanel Monokristallin 100 WAqiila Sunbird P100 & P200 Solarpanel – Tragbare Energie für jedes Abenteuer Mit den Aqiila Sunbird Solarpanels bist du flexibel und unabhängig von herkömmlichen Stromquellen. Ob beim Camping, auf Reisen oder zuhause – die faltbaren Solarpanels versorgen dich zuverlässig mit Energie. Dank monokristalliner Zellen erhältst du eine hohe Effizienz, selbst bei weniger idealen Lichtverhältnissen. Der praktische Magnetgriff erleichtert dir den Transport, während die integrierten Ständer für eine optimale Ausrichtung sorgen. Durch die robuste ETFE-Laminierung (Ethylen-Tetrafluorethylen) und die wetterfeste IP65-Zertifizierung sind die Sunbird-Modelle bestens für Outdoor-Einsätze geeignet. Details: Hohe Effizienz durch monokristalline Zellen Faltbares Design mit Magnetgriff für leichten Transport Flexible Aufstellung durch integrierte Ständer Robuste ETFE-Laminierung (Ethylen-Tetrafluorethylen) mit schmutzabweisender Oberfläche Wetterbeständigkeit nach IP65 Kompatibel mit Aqiila Powerstations und anderen Marken Geeignet für Camping, Outdoor-Abenteuer und Zuhause Technische Daten: Modell P100: Leistung: 100 W Spannung: 20,52 V Stromstärke: 4,88 A Maße zusammengefaltet: 610 x 540 x 65 mm Maße entfaltet: 1220 x 540 x 35 mm Gewicht: 4,2 kg Anschlüsse: USB-A, USB-C Kabeltyp: 3-Meter-Multiconnector (XT60, Anderson, DC7909, DC5521) Kompatibilität: Aqiila Powerstations S300, S1000, S1500 sowie andere Powerstations Verpackungsmaße Produktverpackung: 675 x 605 x 75 mm Verpackungsmaße Versandkarton: 710 x 618 x 167 mm Modell P200: Leistung: 200 W Spannung: 20,52 V Stromstärke: 9,75 A Maße zusammengefaltet: 610 x 540 x 75 mm Maße entfaltet: 2320 x 540 x 35 mm Gewicht: 8,0 kg Kabellänge: 3 m Kabeltyp: Multiconnector XT60, Anderson, DC7909 Kompatibilität: Aqiila Powerstations S1000, S1500 sowie andere Powerstations Verpackungsmaße Produktverpackung: 675 x 605 x 85 mm Verpackungsmaße Versandkarton: 710 x 628 x 185 mm Lieferumfang: 1x Aqiila Sunbird Solarpanel mit integriertem Kabel und USB-Anschlüssen (gewählte Variante) 1x Bedienungsanleitung215,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ECTIVE BSP 100C Black Monokristallin Solarmodul 100WMehr Leistung auf weniger Fläche ECTIVE BSP Back Contact Solarmodule Die ECTIVE Back Contact Solarmodule sind hochwertige monokristalline PV-Module bei denen alle elektrischen Kontakte auf die Zellrückseite verlagert wurden. Dadurch ist die gesamte Zelloberfläche frei für einfallendes Licht und ermöglicht einen besonders hohen Wirkungsgrad. Die Module kombinieren moderne Technologie mit einem klaren unaufdringlichen Design und eignen sich speziell für mobile Energieanwendungen. Mit bis zu 247 % Effizienz holen die Module mehr Energie aus begrenzter Dachfläche – ideal als Wohnmobil-Solarpanel als auch für Camper Boote oder kompakte Off-Grid-Systeme. Sie unterstützen Sie dabei egal wo unabhängig zu bleiben elektrische Geräte zuverlässig zu betreiben und auch bei diffusem Licht stabile Leistung zu erreichen. Für alle die langlebige Energielösungen suchen und Wert auf effizienten Einsatz von Raum und Ressourcen legen. Das sind die Vorteile der ECTIVE Back Contact Solarmodule Bis zu 247 % Wirkungsgrad für hohe Energieausbeute auf wenig Fläche Back-Contact-Technologie sorgt für freie Zelloberfläche und bessere Lichtaufnahme Leicht und kompakt – ideal für Camperdächer und mobile Energieprojekte Zwei Bypass-Dioden für stabile Leistung bei Teilverschattung Tiefschwarze Optik für ein dezentes modernes Erscheinungsbild Vorkonfektionierte MC4-Anschlüsse für eine einfache Installation Back Contact Technologie – maximale Effizienz durch innovative Zellarchitektur Die Back Contact Technologie der ECTIVE Solarmodule verlagert alle elektrischen Kontakte auf die Rückseite der Zellen. Dadurch bleibt die Vorderseite vollständig lichtdurchlässig was die aktive Fläche für die Energieaufnahme deutlich vergrößert. Zusätzlich kommen N-Typ-Solarzellen zum Einsatz eine Weiterentwicklung traditioneller Zellen aus negativ dotiertem Silizium. Sie bieten höhere Effizienz längere Lebensdauer und sind unempfindlicher gegenüber Verunreinigungen was zu geringerer lichtinduzierter Degradation (LID) und stabiler Leistung auch unter extremen Bedingungen führt. Für mobile Anwendungen wie Camper Wohnmobile oder Boote bedeutet das mehr Leistung auf begrenzter Fläche selbst bei schwachem oder diffusem Licht. Das Modul vereint Langlebigkeit hohe Effizienz und zuverlässige Stromversorgung unterwegs. Zuverlässige Leistung auch bei Teilverschattung Die ECTIVE Back Contact Solarmodule sind mit zwei integrierten Bypass-Dioden ausgestattet die den Stromfluss auch bei Teilverschattung stabil halten. In Kombination mit dem frontkontaktfreien Design werden potenzielle Leistungsverluste durch Hotspots deutlich reduziert . Das sorgt dafür dass das Modul selbst bei ungünstiger Sonneneinstrahlung oder Schatten auf Dachaufbauten zuverlässig Energie liefert. Für mobile Nutzer bedeutet das eine sichere Stromversorgung unterwegs und maximale Nutzung der verfügbaren Solarfläche ohne dass Leistungseinbußen auftreten. Technische Daten Modell Leistung Maße Gewicht Impp Isc Umpp Uoc BSP 80 80 Wp 96 x 36 x 3 cm 37 kg 440 A 488 A 180 V 216 V BSP 100C 100 Wp 695 x 695 x 3 cm 51 kg 556 A 612 A 180...119,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen monokristallin und polykristallin?
Was ist der Unterschied zwischen monokristallin und polykristallin? Monokristalline Solarzellen bestehen aus einem einzigen Kristall, während polykristalline Solarzellen aus mehreren Kristallen bestehen. Monokristalline Zellen sind in der Regel effizienter und teurer, während polykristalline Zellen kostengünstiger sind, aber eine geringere Effizienz aufweisen. Monokristalline Zellen haben eine gleichmäßige dunkelblaue Farbe, während polykristalline Zellen eine bläuliche Marmorierung aufweisen. Letztendlich hängt die Wahl zwischen monokristallin und polykristallin von den individuellen Anforderungen und Budget ab. **
-
Was ist der Unterschied zwischen polykristallin und monokristallin?
Was ist der Unterschied zwischen polykristallin und monokristallin? Polykristalline Solarzellen bestehen aus vielen kleinen Kristallen, während monokristalline Solarzellen aus einem einzigen großen Kristall hergestellt werden. Dies führt dazu, dass monokristalline Solarzellen effizienter sind, da sie eine gleichmäßigere Struktur haben und weniger Energie verloren geht. Allerdings sind monokristalline Solarzellen auch teurer in der Herstellung. Polykristalline Solarzellen sind dagegen kostengünstiger, aber auch weniger effizient. Letztendlich hängt die Wahl zwischen polykristallin und monokristallin von den individuellen Bedürfnissen und dem Budget ab. **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Monokristallin
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aqiila Sunbird Solarpanel Monokristallin 200 WAqiila Sunbird P100 & P200 Solarpanel – Tragbare Energie für jedes Abenteuer Mit den Aqiila Sunbird Solarpanels bist du flexibel und unabhängig von herkömmlichen Stromquellen. Ob beim Camping, auf Reisen oder zuhause – die faltbaren Solarpanels versorgen dich zuverlässig mit Energie. Dank monokristalliner Zellen erhältst du eine hohe Effizienz, selbst bei weniger idealen Lichtverhältnissen. Der praktische Magnetgriff erleichtert dir den Transport, während die integrierten Ständer für eine optimale Ausrichtung sorgen. Durch die robuste ETFE-Laminierung (Ethylen-Tetrafluorethylen) und die wetterfeste IP65-Zertifizierung sind die Sunbird-Modelle bestens für Outdoor-Einsätze geeignet. Details: Hohe Effizienz durch monokristalline Zellen Faltbares Design mit Magnetgriff für leichten Transport Flexible Aufstellung durch integrierte Ständer Robuste ETFE-Laminierung (Ethylen-Tetrafluorethylen) mit schmutzabweisender Oberfläche Wetterbeständigkeit nach IP65 Kompatibel mit Aqiila Powerstations und anderen Marken Geeignet für Camping, Outdoor-Abenteuer und Zuhause Technische Daten: Modell P100: Leistung: 100 W Spannung: 20,52 V Stromstärke: 4,88 A Maße zusammengefaltet: 610 x 540 x 65 mm Maße entfaltet: 1220 x 540 x 35 mm Gewicht: 4,2 kg Anschlüsse: USB-A, USB-C Kabeltyp: 3-Meter-Multiconnector (XT60, Anderson, DC7909, DC5521) Kompatibilität: Aqiila Powerstations S300, S1000, S1500 sowie andere Powerstations Verpackungsmaße Produktverpackung: 675 x 605 x 75 mm Verpackungsmaße Versandkarton: 710 x 618 x 167 mm Modell P200: Leistung: 200 W Spannung: 20,52 V Stromstärke: 9,75 A Maße zusammengefaltet: 610 x 540 x 75 mm Maße entfaltet: 2320 x 540 x 35 mm Gewicht: 8,0 kg Kabellänge: 3 m Kabeltyp: Multiconnector XT60, Anderson, DC7909 Kompatibilität: Aqiila Powerstations S1000, S1500 sowie andere Powerstations Verpackungsmaße Produktverpackung: 675 x 605 x 85 mm Verpackungsmaße Versandkarton: 710 x 628 x 185 mm Lieferumfang: 1x Aqiila Sunbird Solarpanel mit integriertem Kabel und USB-Anschlüssen (gewählte Variante) 1x Bedienungsanleitung359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie berechnet man die Annuität für einen Kredit? Warum ist die Annuität eine gängige Methode zur Rückzahlung von Darlehen?
Die Annuität für einen Kredit wird berechnet, indem der Gesamtbetrag des Darlehens durch die Anzahl der Zahlungsperioden geteilt wird. Die Annuität bleibt während der gesamten Laufzeit konstant, da sie aus einem festen Zins- und Tilgungsanteil besteht. Die Annuität ist eine gängige Methode zur Rückzahlung von Darlehen, da sie es dem Kreditnehmer ermöglicht, die monatlichen Zahlungen einfach zu planen und zu budgetieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.